KSeF: od kiedy dotyczy Ciebie i od kiedy grożą kary
Obowiązek wchodzi w trzech turach, ale jedna data dotyczy wszystkich od razu — od 1 lutego 2026 r. każdy podatnik VAT musi odbierać faktury z KSeF, niezależnie od tego, kiedy sam zacznie je wystawiać.
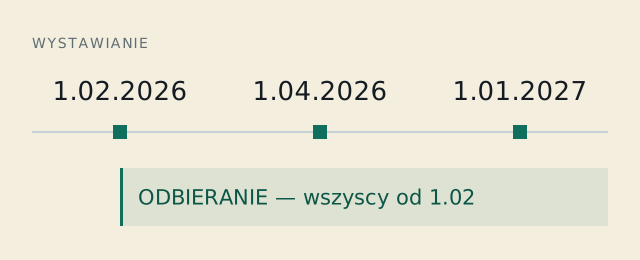
Trzy daty wystawiania i jedna data odbierania
Najczęstsze nieporozumienie polega na tym, że firma patrzy wyłącznie na swoją turę wystawiania. Tymczasem obowiązek odbierania faktur z KSeF objął wszystkich podatników VAT już 1 lutego 2026 r. — także tych, którzy sami zaczynają wystawiać dopiero w kwietniu albo w 2027 roku.
| Data | Kogo dotyczy | Co się zmienia |
|---|---|---|
| 1 lutego 2026 | podatnicy, u których wartość sprzedaży brutto w 2024 r. przekroczyła 200 mln zł | obowiązek wystawiania w KSeF; dla wszystkich pozostałych — obowiązek odbierania |
| 1 kwietnia 2026 | pozostali podatnicy VAT, czynni i zwolnieni, w tym jednoosobowe działalności | obowiązek wystawiania w KSeF |
| 1 stycznia 2027 | najmniejsi — faktury do 450 zł jednostkowo i do 10 000 zł miesięcznie | koniec wyłączenia; obowiązek wystawiania obejmuje także ich |
Próg 200 mln zł liczy się z roku 2024, nie z bieżącego
To wartość sprzedaży brutto za 2024 r. — rok referencyjny jest stały, więc późniejszy spadek obrotów nie przesuwa firmy do drugiej tury.
Kary: dwie liczby i jedna data
Sankcje z art. 106ni ustawy o VAT są administracyjnymi karami pieniężnymi nakładanymi decyzją naczelnika urzędu skarbowego. Wysokość:
- do 100% kwoty podatku wykazanego na fakturze wystawionej poza KSeF,
- do 18,7% kwoty należności ogółem — gdy na fakturze nie ma wykazanego podatku.
Karę uiszcza się w terminie 14 dni od doręczenia decyzji. Górna granica jest jednak górną granicą, a nie stawką — przepis mówi „do”, więc organ wymierza karę w konkretnej sprawie.
Rok 2026 jest bez kar, ale nie bez obowiązku
Kary stosuje się dopiero do naruszeń popełnionych od 1 stycznia 2027 r.; rok 2026 ma charakter przejściowy i edukacyjny. To nie znaczy, że obowiązek nie istnieje — znaczy, że za jego naruszenie w 2026 r. nie grozi ta konkretna kara pieniężna. Pozostałe konsekwencje, w tym odpowiedzialność karna skarbowa za wadliwe fakturowanie, działają normalnie.
Warto zapamiętać jedno rozgraniczenie, bo bywa źródłem złudnego poczucia bezpieczeństwa: czynny żal nie chroni przed karami z art. 106ni. Czynny żal należy do prawa karnego skarbowego, a kary KSeF to reżim administracyjny — inna półka i inna procedura.
Co zrobić przed swoją datą
- Ustal swoją turę — czy jesteś w pierwszej (200 mln zł za 2024 r.), drugiej czy w wyłączeniu do 2027 r.
- Zapewnij odbieranie faktur już teraz — ten obowiązek Cię dotyczy niezależnie od tury. Faktura wystawiona w KSeF jest doręczona z chwilą nadania jej numeru KSeF, a nie z chwilą, w której ktoś ją odbierze.
- Nadaj uprawnienia — sobie, pracownikom i biuru rachunkowemu. Jeżeli spółka nie ma kwalifikowanej pieczęci, wejście do systemu prowadzi przez papierowe zawiadomienie ZAW-FA, a jego realizacja zajmuje urzędowi do 3 dni roboczych. Szczegóły: uprawnienia w KSeF.
- Sprawdź, co robisz przy awarii — tryby offline mają własne terminy i własne oznaczenia faktur. Zob. tryb offline i awaria.
Narzędzia do tego tematu
Dalej w klastrze „KSeF w praktyce”
Stan prawny: 2026-08-31. Przepisy o KSeF zmieniają się często, a nowelizacja rozporządzenia z lutego 2026 r. weszła w życie z dniem ogłoszenia — przy decyzjach sprawdź, czy nic się od tej daty nie zmieniło.